Zum Inhalt springen
Jahresarbeitsentgeltgrenze steigt zum 01.01.2027
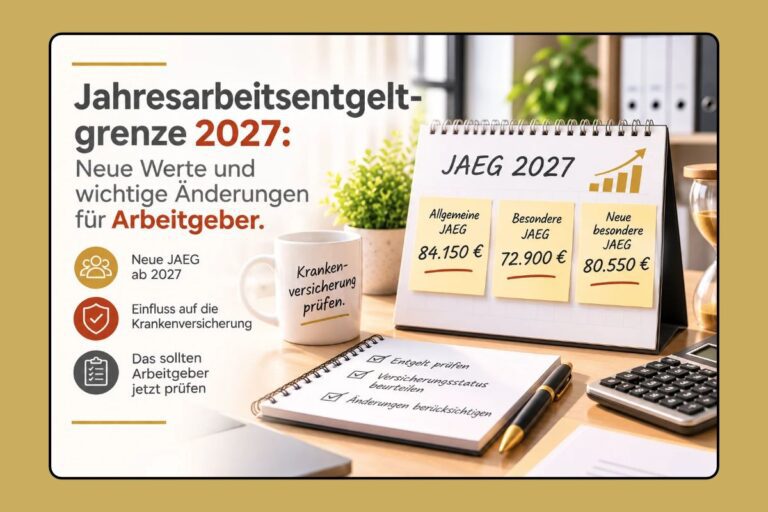
Zum 1. Januar 2027 soll die allgemeine Jahresarbeitsentgeltgrenze (JAEG) – auch Versicherungspflichtgrenze genannt – erneut angehoben werden. Nach den von der Bundesregierung beschlossenen Werten steigt sie von 77.400 € im Jahr 2026 auf 84.150 € jährlich brutto im Jahr 2027.
Das entspricht einer Erhöhung um 6.750 € jährlich.
Die Anpassung ist Teil der Sozialversicherungsrechengrößen-Verordnung 2027. Die endgültige Verabschiedung des Regelwerks steht nach dem derzeit veröffentlichten Verfahrensstand noch aus.
Für Arbeitgeber ist die neue Grenze besonders wichtig, da sie Auswirkungen auf die Beurteilung der Krankenversicherungspflicht von Beschäftigten haben kann.
Was bedeutet die Jahresarbeitsentgeltgrenze?
Die Jahresarbeitsentgeltgrenze bestimmt, ab welcher Höhe des regelmäßigen Jahresarbeitsentgelts Arbeitnehmer unter den gesetzlichen Voraussetzungen in der gesetzlichen Krankenversicherung versicherungsfrei sein können.
Sie ist insbesondere relevant für:
► die Beurteilung der Krankenversicherungspflicht
► die Möglichkeit eines Wechsels in die private Krankenversicherung (PKV)
► die freiwillige Mitgliedschaft in der gesetzlichen Krankenversicherung (GKV)
► die sozialversicherungsrechtliche Beurteilung von Beschäftigten mit höherem Arbeitsentgelt
Wichtig: Das Überschreiten der Jahresarbeitsentgeltgrenze führt nicht in jedem Fall sofort zum Wegfall der Krankenversicherungspflicht. Insbesondere bei bestehenden Beschäftigungsverhältnissen sind die gesetzlichen Regelungen zum Zeitpunkt des Eintritts der Versicherungsfreiheit zu beachten.
Welche Jahresarbeitsentgeltgrenzen gelten 2027?
Für 2027 sind nach dem derzeitigen Beschlussstand folgende Grenzen vorgesehen:
| Jahresarbeitsentgeltgrenze | Jährlich | Monatlicher Vergleichswert |
|---|---|---|
| Allgemeine JAEG | 84.150 € | 7.012,50 € |
| Besondere JAEG | 72.900 € | 6.075,00 € |
| Neue besondere JAEG | 80.550 € | 6.712,50 € |
Die allgemeine Jahresarbeitsentgeltgrenze von 84.150 € ist für die meisten Beschäftigten maßgeblich.
Die besondere Jahresarbeitsentgeltgrenze betrifft einen gesetzlich abgegrenzten Personenkreis, der bereits zum 31. Dezember 2002 unter bestimmten Voraussetzungen privat krankenversichert war.
Für 2027 ist zusätzlich eine neue besondere Jahresarbeitsentgeltgrenze vorgesehen. Sie soll einen Bestandsschutz für bestimmte Beschäftigte schaffen, die zum 31. Dezember 2026 bereits versicherungsfrei und privat krankenversichert sind.
Welche Grenze im Einzelfall anzuwenden ist, hängt von den jeweiligen gesetzlichen Voraussetzungen ab.
Was zählt zum regelmäßigen Jahresarbeitsentgelt?
Für die Beurteilung der Krankenversicherungspflicht ist das regelmäßige Jahresarbeitsentgelt maßgeblich.
Dabei können insbesondere folgende Entgeltbestandteile relevant sein:
► das laufende monatliche Bruttoarbeitsentgelt
► regelmäßig gewährte Zulagen
► mit hinreichender Sicherheit zu erwartende Sonderzahlungen
► bestimmte geldwerte Vorteile
Nicht jede zusätzliche Vergütung ist automatisch einzubeziehen. Entscheidend ist, ob die jeweilige Zahlung nach den geltenden sozialversicherungsrechtlichen Regelungen zum regelmäßigen Jahresarbeitsentgelt gehört.
Die Ermittlung sollte deshalb anhand der konkreten Entgeltvereinbarungen und der jeweiligen Beschäftigungssituation erfolgen.
Welche Folgen hat die neue Grenze für Arbeitnehmer?
Durch die Anhebung der Jahresarbeitsentgeltgrenze kann sich der Krankenversicherungsstatus einzelner Beschäftigter verändern.
Das betrifft insbesondere Arbeitnehmer, deren regelmäßiges Jahresarbeitsentgelt bisher oberhalb der allgemeinen Jahresarbeitsentgeltgrenze lag, die neue Grenze für 2027 jedoch nicht überschreitet.
Abhängig von der bisherigen Versicherungssituation und den gesetzlichen Voraussetzungen kann dadurch erneut Krankenversicherungspflicht eintreten.
Umgekehrt kann bei Beschäftigten mit entsprechend hohem regelmäßigen Jahresarbeitsentgelt Versicherungsfreiheit bestehen oder eintreten.
Krankenversicherungsfreie Beschäftigte können grundsätzlich zwischen einer freiwilligen Mitgliedschaft in der gesetzlichen Krankenversicherung und einer privaten Krankenversicherung wählen, sofern die jeweiligen Voraussetzungen erfüllt sind.
Wichtig: Ob Versicherungspflicht oder Versicherungsfreiheit vorliegt, muss stets anhand der individuellen Verhältnisse beurteilt werden.
Was bedeutet die neue JAEG für Arbeitgeber?
Arbeitgeber sollten die neuen Jahresarbeitsentgeltgrenzen bei der sozialversicherungsrechtlichen Beurteilung ihrer Beschäftigten berücksichtigen.
Zum Jahreswechsel sind insbesondere folgende Punkte relevant:
► das regelmäßige Jahresarbeitsentgelt betroffener Beschäftigter überprüfen
► die jeweils maßgebliche Jahresarbeitsentgeltgrenze berücksichtigen
► den Krankenversicherungsstatus bei Bedarf neu beurteilen
► erforderliche Änderungen in der Entgeltabrechnung berücksichtigen
► notwendige Meldungen und Anpassungen rechtzeitig veranlassen
Auch wenn Lohnabrechnungsprogramme die neuen Rechengrößen in der Regel zum Jahreswechsel bereitstellen, ersetzt dies nicht die erforderliche Beurteilung des jeweiligen Beschäftigungsverhältnisses.
Eine sorgfältige Prüfung der zugrunde liegenden Entgeltdaten ist daher besonders wichtig.
Gesetzliche Grundlage
Die Jahresarbeitsentgeltgrenze ist in § 6 SGB V geregelt.
Die maßgeblichen Beträge werden jährlich im Rahmen der Sozialversicherungsrechengrößen-Verordnung angepasst.
Für 2027 hat die Bundesregierung die neuen Rechengrößen am 7. Oktober 2026 beschlossen. Die endgültige Umsetzung setzt den Abschluss des Gesetzgebungs- beziehungsweise Verordnungsverfahrens voraus.
Die vorgesehenen Werte sollen ab dem 01. Januar 2027 gelten.
Fazit: Jahresarbeitsentgeltgrenze 2027 rechtzeitig berücksichtigen
Die allgemeine Jahresarbeitsentgeltgrenze soll zum 1. Januar 2027 von 77.400 € auf 84.150 € steigen.
Zusätzlich sind für bestimmte Beschäftigte besondere Jahresarbeitsentgeltgrenzen vorgesehen.
Für Arbeitgeber bedeutet das, dass insbesondere bei Beschäftigten mit höherem Arbeitsentgelt eine Überprüfung des Krankenversicherungsstatus zum Jahreswechsel erforderlich sein kann.
Wer die neuen Grenzen rechtzeitig berücksichtigt, kann notwendige Anpassungen in der laufenden Lohn- und Gehaltsabrechnung frühzeitig vorbereiten.
Bleiben Sie auf dem Laufenden
Bleiben Sie informiert über aktuelle Entwicklungen in der Lohnabrechnung, Gehaltsprozessen und digitalen HR-Themen.
Im Bereich Aktuelles des LoBu Magazins veröffentlichen wir regelmäßig Hinweise zu gesetzlichen Änderungen, lohnrelevanten Anpassungen sowie Neuigkeiten rund um unser digitales Lohnbüro.
► Zum Bereich Aktuelles
► Zum Kontaktformular
Ein Beitrag aus dem LoBu Magazin – erstellt von LoBu Office, Ihrem digitalen Lohnbüro.
Hinweis:
Dieser Beitrag dient ausschließlich der allgemeinen Information. Trotz sorgfältiger Erstellung wird keine Gewähr für die Vollständigkeit, Richtigkeit und Aktualität der Inhalte übernommen. Maßgeblich sind stets die zum jeweiligen Zeitpunkt geltenden gesetzlichen Bestimmungen und die Umstände des Einzelfalls. Eine Rechts- oder Steuerberatung ist mit den bereitgestellten Informationen nicht verbunden.