Zum Inhalt springen
Ab Januar 2027 gelten wieder die regulären Kinderkrankengeld-Ansprüche
Zum 31. Dezember 2026 läuft die befristete Erhöhung der Kinderkrankengeld-Anspruchstage aus.
Für die Kalenderjahre 2024 bis einschließlich 2026 standen gesetzlich krankenversicherten Eltern zusätzliche Kinderkranktage zur Verfügung.
Ab dem 01. Januar 2027 gelten nach derzeitiger Rechtslage wieder die regulären Anspruchsdauern gemäß § 45 SGB V, sofern der Gesetzgeber keine erneute Verlängerung beschließt.
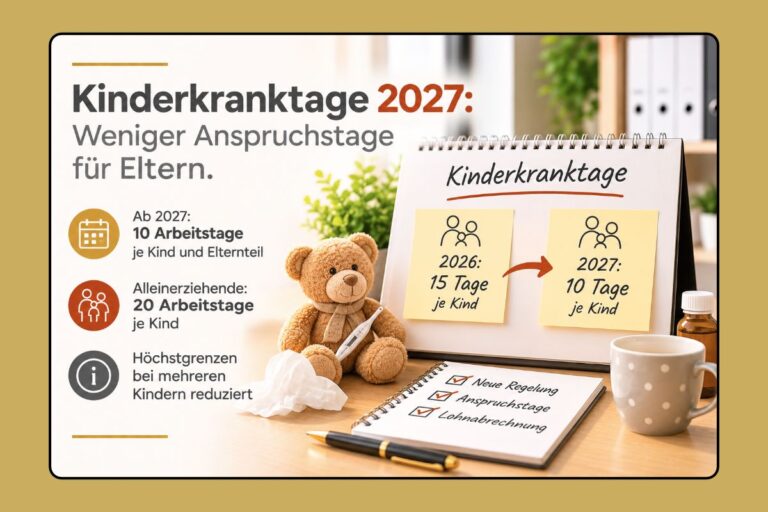
Damit reduziert sich der Anspruch von bisher 15 auf 10 Arbeitstage je Kind und Elternteil. Für Alleinerziehende gelten künftig wieder 20 statt bisher 30 Arbeitstage je Kind.
Auch die jährlichen Höchstgrenzen bei mehreren Kindern verändern sich entsprechend.
Für Arbeitgeber ist das Auslaufen der Sonderregelung insbesondere bei der Personalplanung, der Freistellung von Beschäftigten und der laufenden Lohnabrechnung relevant.
Wie viele Kinderkranktage gelten ab 2027?
Die Anzahl der Kinderkranktage richtet sich unter anderem nach der Anzahl der Kinder und danach, ob ein Elternteil alleinerziehend ist.
Mit dem Ende der befristeten Sonderregelung gelten nach derzeitiger Rechtslage ab 2027 wieder die regulären gesetzlichen Anspruchstage.
Kinderkranktage 2026 und 2027 im Vergleich
| Anspruch | 2026 | Ab 2027 |
|---|---|---|
| Je Kind und Elternteil | 15 Tage | 10 Tage |
| Alleinerziehende je Kind | 30 Tage | 20 Tage |
| Höchstanspruch je Elternteil bei mehreren Kindern | 35 Tage | 25 Tage |
| Höchstanspruch für Alleinerziehende bei mehreren Kindern | 70 Tage | 50 Tage |
Die Angaben beziehen sich auf Arbeitstage pro Kalenderjahr.
Bei zwei Kindern stehen einem anspruchsberechtigten Elternteil ab 2027 grundsätzlich bis zu 20 Kinderkranktage jährlich zur Verfügung. Bei drei oder mehr Kindern greift die jährliche Höchstgrenze von 25 Arbeitstagen.
Alleinerziehende können bei zwei Kindern grundsätzlich bis zu 40 Arbeitstage beanspruchen. Bei drei oder mehr Kindern ist der Anspruch auf insgesamt 50 Arbeitstage begrenzt.
Wichtig: Die erhöhten Anspruchstage gelten nach derzeitiger Rechtslage nur noch bis zum 31. Dezember 2026. Eine erneute gesetzliche Verlängerung würde die Situation für 2027 entsprechend verändern.
Warum ändern sich die Kinderkranktage zum 01. Januar 2027?
Die erhöhten Kinderkrankengeld-Ansprüche gehen auf zeitlich befristete gesetzliche Sonderregelungen zurück.
Während der Corona-Pandemie wurden die regulären Anspruchstage vorübergehend ausgeweitet. Anschließend wurden die erhöhten Ansprüche mehrfach verlängert beziehungsweise neu befristet geregelt.
Für die Kalenderjahre 2024, 2025 und 2026 wurde gesetzlich festgelegt, dass anspruchsberechtigten Eltern weiterhin mehr Kinderkranktage zur Verfügung stehen als nach der regulären Regelung.
Diese befristete Erhöhung endet mit Ablauf des Jahres 2026.
Ab dem 01. Januar 2027 kommen deshalb nach derzeitiger Rechtslage wieder die regulären Anspruchsdauern des § 45 SGB V zur Anwendung.
Es handelt sich somit nicht um eine neu beschlossene Kürzung der Kinderkranktage, sondern um das Auslaufen einer zeitlich begrenzten Sonderregelung.
Wer hat Anspruch auf Kinderkrankengeld?
Der gesetzliche Anspruch auf Kinderkrankengeld ist an bestimmte Voraussetzungen geknüpft.
Grundsätzlich müssen insbesondere folgende Bedingungen erfüllt sein:
► Der betreuende Elternteil ist gesetzlich krankenversichert und hat einen entsprechenden Anspruch auf Krankengeld.
► Das erkrankte Kind ist gesetzlich krankenversichert.
► Das Kind hat das zwölfte Lebensjahr noch nicht vollendet.
► Eine ärztliche Bescheinigung bestätigt, dass die Betreuung, Beaufsichtigung oder Pflege des erkrankten Kindes erforderlich ist.
► Keine andere im Haushalt lebende Person kann die Betreuung übernehmen.
Für Kinder mit einer Behinderung, die auf Hilfe angewiesen sind, gilt die reguläre Altersgrenze von zwölf Jahren nicht.
Ob die Voraussetzungen für den Kinderkrankengeldanspruch im konkreten Fall erfüllt sind, prüft die zuständige Krankenkasse.
Kinderkranktage: Müssen Arbeitgeber das Gehalt weiterzahlen?
Bei der Betreuung eines erkrankten Kindes ist zwischen bezahlter Freistellung, unbezahlter Freistellung und dem Anspruch auf Kinderkrankengeld zu unterscheiden.
Kinderkranktage bedeuten nicht automatisch, dass der Arbeitgeber während der Abwesenheit das Arbeitsentgelt weiterzahlen muss.
Bezahlte Freistellung
Unter bestimmten Voraussetzungen kann ein Anspruch auf bezahlte Freistellung bestehen, beispielsweise nach § 616 BGB.
Ob dieser Anspruch im konkreten Beschäftigungsverhältnis besteht, hängt unter anderem von den arbeitsvertraglichen und gegebenenfalls tarifvertraglichen Regelungen ab.
Der Anspruch nach § 616 BGB kann vertraglich ausgeschlossen oder eingeschränkt sein.
Unbezahlte Freistellung
Besteht kein Anspruch auf bezahlte Freistellung, kann bei Vorliegen der gesetzlichen Voraussetzungen nach § 45 SGB V ein Anspruch auf unbezahlte Freistellung bestehen.
Während dieser Zeit wird für die betreffenden Arbeitstage grundsätzlich kein Arbeitsentgelt durch den Arbeitgeber gezahlt.
Stattdessen kann die zuständige Krankenkasse Kinderkrankengeld leisten.
Für die Lohnabrechnung ist deshalb entscheidend, ob eine bezahlte oder unbezahlte Freistellung vorliegt.
Wie hoch ist das Kinderkrankengeld 2027?
Das Kinderkrankengeld wird grundsätzlich von der zuständigen gesetzlichen Krankenkasse gezahlt und nicht vom Arbeitgeber.
Es beträgt in der Regel 90 Prozent des ausgefallenen Nettoarbeitsentgelts.
Unter bestimmten gesetzlichen Voraussetzungen kann ein höherer Prozentsatz maßgeblich sein. Darüber hinaus gelten gesetzliche Höchstgrenzen und Regelungen zu den Sozialversicherungsbeiträgen.
Die konkrete Berechnung und Auszahlung übernimmt die Krankenkasse.
Durch das Auslaufen der befristeten Sonderregelung zum 31. Dezember 2026 ändern sich nach derzeitiger Rechtslage insbesondere die Anspruchstage. Die grundsätzliche Berechnung des Kinderkrankengeldes bleibt davon unberührt.
Welche Unterlagen werden benötigt, wenn ein Kind krank ist?
Müssen Beschäftigte wegen der Erkrankung ihres Kindes der Arbeit fernbleiben, sollten sie ihren Arbeitgeber unverzüglich über die Verhinderung und deren voraussichtliche Dauer informieren.
Für den Kinderkrankengeldanspruch wird grundsätzlich eine ärztliche Bescheinigung über die erforderliche Betreuung des erkrankten Kindes benötigt.
Die Beschäftigten beantragen das Kinderkrankengeld bei ihrer zuständigen Krankenkasse.
Wichtig: Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) für die eigene Erkrankung eines Beschäftigten ist nicht mit der ärztlichen Bescheinigung zur Erkrankung eines Kindes gleichzusetzen.
Arbeitgeber sollten darauf achten, dass entsprechende Fehlzeiten korrekt erfasst und die erforderlichen Informationen an die Lohnabrechnung weitergegeben werden.
Was müssen Arbeitgeber bei der Lohnabrechnung beachten?
Fehlt ein Beschäftigter aufgrund der Erkrankung seines Kindes, muss die Abwesenheit entsprechend den geltenden arbeits- und sozialversicherungsrechtlichen Voraussetzungen berücksichtigt werden.
Für die laufende Lohnabrechnung können insbesondere folgende Angaben erforderlich sein:
► Beginn und Ende der Abwesenheit
► Anzahl der betroffenen Arbeitstage
► Art der Freistellung: bezahlt oder unbezahlt
► gegebenenfalls Angaben zu erfolgten Entgeltzahlungen
► weitere Informationen, die für die erforderliche Entgeltbescheinigung benötigt werden
Bei unbezahlter Freistellung mit Kinderkrankengeldbezug können Arbeitgeber verpflichtet sein, der zuständigen Krankenkasse die erforderlichen Entgeltdaten im elektronischen Datenaustausch zu übermitteln.
Diese Angaben dienen der Krankenkasse als Grundlage für die Berechnung des Kinderkrankengeldes.
Für Arbeitgeber ist deshalb wichtig, die Abwesenheit rechtzeitig und mit der zutreffenden Abwesenheitsart an die Lohnabrechnung zu melden.
Was gilt bei einem Krankenhausaufenthalt des Kindes?
Neben den regulären Kinderkrankentagen besteht eine besondere gesetzliche Regelung für die medizinisch notwendige Begleitung eines Kindes während einer stationären Behandlung.
Unter den Voraussetzungen des § 45 SGB V kann für die Dauer der medizinisch notwendigen Mitaufnahme ein Anspruch auf Kinderkrankengeld bestehen, ohne dass die regulären jährlichen Anspruchstage dafür maßgeblich sind.
Diese Regelung ist unabhängig von der befristeten Erhöhung der allgemeinen Kinderkrankengeld-Anspruchstage zu betrachten.
Die konkreten Voraussetzungen werden durch die zuständige Krankenkasse geprüft.
Was sollten Arbeitgeber vor dem Jahreswechsel beachten?
Durch das Auslaufen der befristeten Sonderregelung gelten ab Januar 2027 nach derzeitiger Rechtslage wieder die regulären Anspruchsdauern für Kinderkrankengeld.
Arbeitgeber sollten deshalb insbesondere:
► die ab 2027 geltenden Anspruchstage berücksichtigen
► interne Informationen zu Kinderkranktagen gegebenenfalls aktualisieren
► Beschäftigte über das Auslaufen der befristeten Sonderregelung informieren
► bezahlte und unbezahlte Freistellungen korrekt unterscheiden
► entsprechende Abwesenheiten vollständig erfassen
► abrechnungsrelevante Angaben rechtzeitig an die Lohnabrechnung weitergeben
Auch wenn die Krankenkassen die Anspruchsvoraussetzungen und die Auszahlung des Kinderkrankengeldes prüfen, bleiben die korrekte Erfassung der Fehlzeiten und die erforderlichen Arbeitgebermeldungen wichtig.
Fazit: Befristete Erhöhung der Kinderkranktage endet 2026
Die für die Kalenderjahre 2024 bis 2026 geltende Sonderregelung mit erhöhten Kinderkrankengeld-Ansprüchen läuft zum 31. Dezember 2026 aus.
Ab dem 01. Januar 2027 gelten nach derzeitiger Rechtslage wieder die regulären Anspruchsdauern von 10 Arbeitstagen je Kind und Elternteil beziehungsweise 20 Arbeitstagen für Alleinerziehende.
Bei mehreren Kindern liegen die jährlichen Höchstgrenzen wieder bei 25 beziehungsweise 50 Arbeitstagen.
Für Arbeitgeber ist insbesondere wichtig, die geltenden Anspruchstage zu kennen und bei der Lohnabrechnung zwischen bezahlter und unbezahlter Freistellung zu unterscheiden.
Eine vollständige und rechtzeitige Übermittlung der Abwesenheitsdaten schafft die Grundlage für die zutreffende Berücksichtigung in der laufenden Lohn- und Gehaltsabrechnung.
Bleiben Sie auf dem Laufenden
Bleiben Sie informiert über aktuelle Entwicklungen in der Lohnabrechnung, Gehaltsprozessen und digitalen HR-Themen.
Im Bereich Aktuelles des LoBu Magazins veröffentlichen wir regelmäßig Hinweise zu gesetzlichen Änderungen, lohnrelevanten Anpassungen sowie Neuigkeiten rund um unser digitales Lohnbüro.
► Zum Bereich Aktuelles
► Zum Kontaktformular
Ein Beitrag aus dem LoBu Magazin – erstellt von LoBu Office, Ihrem digitalen Lohnbüro.
Hinweis:
Dieser Beitrag dient ausschließlich der allgemeinen Information. Trotz sorgfältiger Erstellung wird keine Gewähr für die Vollständigkeit, Richtigkeit und Aktualität der Inhalte übernommen. Maßgeblich sind stets die zum jeweiligen Zeitpunkt geltenden gesetzlichen Bestimmungen und die Umstände des Einzelfalls. Eine Rechts- oder Steuerberatung ist mit den bereitgestellten Informationen nicht verbunden.