Zum Inhalt springen
Welche Informationen benötigen wir zunächst?
Personalfragebögen, Immatrikulationsbescheinigungen, Befreiungsanträge oder Erklärungen zu weiteren Beschäftigungen: Rund um die Lohn- und Gehaltsabrechnung entstehen zahlreiche Dokumente, die für die sozialversicherungsrechtliche Beurteilung von Beschäftigten relevant sein können.
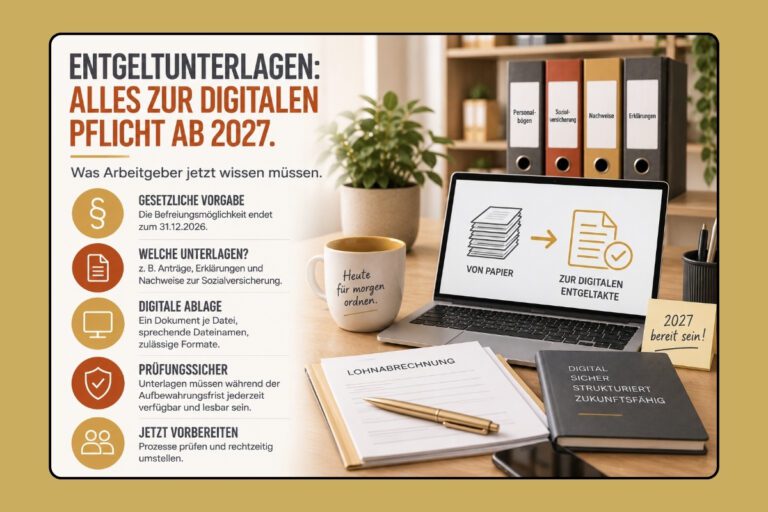
Für bestimmte Entgeltunterlagen ist die elektronische Führung bereits seit dem 1. Januar 2022 grundsätzlich vorgeschrieben. Bis zum 31. Dezember 2026 können sich Arbeitgeber jedoch auf Antrag beim zuständigen Prüfdienst der Deutschen Rentenversicherung von dieser Verpflichtung befreien lassen.
Diese Übergangsregelung endet zum 31. Dezember 2026.
Spätestens ab dem 1. Januar 2027 sollten deshalb auch Unternehmen, die bislang noch mit Papierunterlagen arbeiten oder von der Befreiungsmöglichkeit Gebrauch gemacht haben, ihre Ablageprozesse entsprechend organisiert haben.
Was sind Entgeltunterlagen?
Entgeltunterlagen enthalten die Angaben und Nachweise, die unter anderem benötigt werden, um Beschäftigungsverhältnisse sozialversicherungsrechtlich zu beurteilen, Beiträge zu berechnen und die Abrechnung im Rahmen einer Betriebsprüfung nachvollziehen zu können.
Dabei kann grundsätzlich zwischen den eigentlichen Abrechnungsdaten und den dazugehörigen begleitenden Entgeltunterlagen unterschieden werden.
Gerade diese begleitenden Unterlagen sind wichtig, weil sie häufig dokumentieren, warum ein Beschäftigungsverhältnis auf eine bestimmte Weise abgerechnet wurde.
Ein klassisches Beispiel ist ein Minijobber, der sich von der Rentenversicherungspflicht befreien lässt. Für die Abrechnung reicht es nicht aus, lediglich die Befreiung im Abrechnungssystem zu hinterlegen. Auch der entsprechende Antrag gehört zu den relevanten Entgeltunterlagen.
Was ändert sich zum 1. Januar 2027?
Die elektronische Führung bestimmter Entgeltunterlagen ist nicht vollständig neu.
Bereits seit dem 1. Januar 2022 besteht grundsätzlich die Verpflichtung, die in § 8 Abs. 2 Beitragsverfahrensverordnung (BVV) genannten Unterlagen elektronisch zu führen.
Für eine Übergangszeit konnten Arbeitgeber jedoch beim zuständigen Prüfdienst der Deutschen Rentenversicherung eine Befreiung von dieser Verpflichtung beantragen.
Diese Befreiungsmöglichkeit endet am 31. Dezember 2026.
Ab 2027 gibt es diese Ausnahmemöglichkeit nicht mehr.
Für Arbeitgeber bedeutet das: Neue relevante Unterlagen und Sachverhalte müssen entsprechend den gesetzlichen Vorgaben elektronisch geführt werden.
Müssen alte Papierakten jetzt komplett eingescannt werden?
Nein.
Unternehmen müssen nicht zum Jahreswechsel ihre gesamten Personalakten aus den vergangenen Jahren einscannen.
Für Arbeitgeber, die für den Zeitraum bis zum 31. Dezember 2026 von der elektronischen Führung befreit waren, besteht grundsätzlich keine Verpflichtung, die betreffenden älteren Unterlagen nachträglich vollständig zu digitalisieren.
Die bisherigen Unterlagen müssen allerdings weiterhin entsprechend der für sie geltenden Aufbewahrungsvorschriften verfügbar bleiben.
Der 1. Januar 2027 ist deshalb weniger ein Termin für eine große Scan-Aktion als vielmehr ein wichtiger Stichtag für die künftige Organisation der Entgeltunterlagen.
Welche Entgeltunterlagen sind betroffen?
Welche Dokumente elektronisch zu den Entgeltunterlagen genommen werden müssen, ergibt sich insbesondere aus § 8 BVV und den hierzu geltenden Gemeinsamen Grundsätzen.
Je nach Beschäftigungsverhältnis können beispielsweise relevant sein:
► Anträge auf Befreiung von der Rentenversicherungspflicht bei geringfügig Beschäftigten
► Erklärungen geringfügig Beschäftigter zu weiteren Beschäftigungen
► Erklärungen kurzfristig Beschäftigter zu weiteren kurzfristigen Beschäftigungen im Kalenderjahr
► Nachweise, die für die Beurteilung der Versicherungsfreiheit erforderlich sind
► Immatrikulationsbescheinigungen bei Werkstudenten
► bestimmte Unterlagen bei Beschäftigungen mit Auslandsbezug
► relevante Meldedaten aus der Sozialversicherung
Welche Unterlagen benötigt werden, hängt immer vom jeweiligen Beschäftigungsverhältnis und dessen sozialversicherungsrechtlicher Beurteilung ab.
Eine PDF ist nicht automatisch eine ordnungsgemäße digitale Entgeltunterlage
Ein besonders wichtiger Punkt wird in der Praxis häufig unterschätzt:
Es genügt nicht, Papierunterlagen einfach einzuscannen und anschließend ungeordnet in einem digitalen Ordner abzulegen.
Für die elektronische Führung gelten Vorgaben zur Struktur und Zuordnung der Dokumente.
Ein Dokument - eine Datei
Grundsätzlich sollte jede Unterlage als eigene Datei geführt werden.
Ein Beispiel:
Ein Arbeitnehmer reicht gleichzeitig seine Immatrikulationsbescheinigung und eine weitere für die Abrechnung relevante Erklärung ein.
Werden beide Dokumente eingescannt, sollten daraus nicht einfach mehrere unterschiedliche Unterlagen in einer einzigen PDF-Datei entstehen.
Stattdessen werden die Dokumente getrennt gespeichert und eindeutig bezeichnet.
Das erleichtert später auch die elektronische Bereitstellung der Unterlagen im Rahmen einer Betriebsprüfung.
Sprechende Dateinamen werden wichtig
Eine Datei mit dem Namen:
Scan001.pdf
hilft bei der späteren Zuordnung kaum weiter.
Elektronische Entgeltunterlagen sollten deshalb mit sogenannten sprechenden Dateinamen gespeichert werden.
Der Dateiname soll erkennen lassen, welchem Beschäftigten die Unterlage zugeordnet ist und um welche Art von Dokument es sich handelt.
Statt:
Scan001.pdf
ist beispielsweise eine eindeutige Bezeichnung sinnvoll, aus der Beschäftigter, Dokumentart und gegebenenfalls Zeitraum hervorgehen.
Auch für die technische Bereitstellung im Rahmen einer Prüfung gelten Vorgaben für die Dateibezeichnung.
Unternehmen sollten deshalb nicht nur überlegen, wo sie Entgeltunterlagen speichern, sondern auch eine einheitliche Benennungsstruktur festlegen.
Welche Dateiformate können verwendet werden?
Für elektronische Entgeltunterlagen sind bestimmte Dateiformate vorgesehen.
Hierzu gehören insbesondere:
► JPEG
► BMP
► PNG
► TIFF
Die elektronische Ablage sollte so organisiert sein, dass die Unterlagen während der gesamten Aufbewahrungsfrist verfügbar, lesbar und dem jeweiligen Beschäftigten eindeutig zugeordnet werden können.
Was passiert mit unterschriebenen Papierdokumenten?
Ein weiterer wichtiger Punkt betrifft Dokumente, die Beschäftigte weiterhin auf Papier unterschreiben und beim Arbeitgeber einreichen.
Das Dokument kann für die elektronische Entgeltakte eingescannt werden.
Damit ist jedoch nicht automatisch in jedem Fall auch das Papieroriginal entbehrlich.
Je nach Dokument und Art der Digitalisierung kann es erforderlich sein, das unterschriebene Original zusätzlich aufzubewahren.
Arbeitgeber sollten Originalunterlagen deshalb nicht allein deshalb vernichten, weil ein Scan erstellt wurde.
Gerade bei Dokumenten mit Unterschriftserfordernis sollte vor der Vernichtung geprüft werden, welche Anforderungen für das jeweilige Dokument gelten.
Muss jetzt die gesamte Personalakte digital geführt werden?
Nein.
Die Pflicht zur elektronischen Führung der Entgeltunterlagen bedeutet nicht automatisch, dass jede Personalakte ab dem 1. Januar 2027 vollständig digitalisiert werden muss.
Entscheidend ist, ob ein Dokument zu den nach den sozialversicherungsrechtlichen Vorschriften elektronisch zu führenden Entgeltunterlagen gehört.
Ein Unternehmen kann daher durchaus noch andere Personalunterlagen in Papierform führen, während die relevanten Entgeltunterlagen elektronisch vorgehalten werden.
Wichtig ist die saubere Unterscheidung zwischen:
► allgemeiner Personalakte
► abrechnungsrelevanten Unterlagen
► elektronisch zu führenden Entgeltunterlagen nach den sozialversicherungsrechtlichen Vorschriften
Digitale Entgeltunterlagen und euBP sind nicht dasselbe
Die elektronische Führung von Entgeltunterlagen wird häufig mit der elektronisch unterstützten Betriebsprüfung – kurz euBP – verwechselt.
Dabei handelt es sich um zwei unterschiedliche Themen.
Bei der elektronischen Führung der Entgeltunterlagen geht es darum, wie bestimmte Nachweise und Dokumente beim Arbeitgeber geführt und aufbewahrt werden.
Bei der euBP geht es dagegen um die elektronische Übermittlung von Daten im Rahmen einer Betriebsprüfung der Deutschen Rentenversicherung.
Beide Verfahren stehen im Zusammenhang mit der zunehmenden Digitalisierung der Betriebsprüfung, sind aber nicht identisch.
Warum die richtige Ablage bei einer Betriebsprüfung wichtig wird
Bei einer Betriebsprüfung muss nachvollziehbar sein, auf welcher Grundlage bestimmte sozialversicherungsrechtliche Entscheidungen getroffen wurden.
Ein Beispiel:
Ein Student wird als Werkstudent abgerechnet.
Dann kann die Immatrikulationsbescheinigung ein wichtiger Nachweis für die sozialversicherungsrechtliche Beurteilung sein.
Oder ein Minijobber wurde von der Rentenversicherungspflicht befreit.
Dann muss der entsprechende Befreiungsantrag dokumentiert sein.
Fehlen solche Nachweise oder lassen sie sich nicht eindeutig einem Beschäftigten zuordnen, kann dies im Rahmen einer Betriebsprüfung zu Rückfragen und zusätzlichem Aufwand führen.
Was sollten Arbeitgeber noch 2026 erledigen?
Unternehmen sollten nicht bis zum 31. Dezember warten, um ihre Ablage umzustellen.
Eine Bestandsaufnahme kann beispielsweise folgende Punkte umfassen:
► Besteht aktuell eine Befreiung von der elektronischen Führung der Entgeltunterlagen?
► Welche Entgeltunterlagen gehen noch in Papierform ein?
► Wo werden elektronische Unterlagen derzeit gespeichert?
► Ist jede Datei eindeutig einem Beschäftigten zugeordnet?
► Werden unterschiedliche Dokumente als separate Dateien gespeichert?
► Gibt es einheitliche Regeln für Dateinamen?
► Wie werden unterschriebene Originalunterlagen behandelt?
► Wer ist im Unternehmen für die vollständige Ablage verantwortlich?
► Können die benötigten Dokumente bei einer Betriebsprüfung schnell bereitgestellt werden?
Wer diese Fragen bereits 2026 klärt, muss die Prozesse nicht erst zum Jahreswechsel umstellen.
Externer Dienstleister: Die Aufbewahrungspflichten bleiben beim Arbeitgeber
Auch wenn die laufende Lohn- und Gehaltsabrechnung an einen externen Dienstleister ausgelagert wird, bleiben die gesetzlichen Pflichten des Arbeitgebers zur Führung und Aufbewahrung seiner Entgeltunterlagen grundsätzlich bestehen.
Die Auslagerung der Lohnabrechnung bedeutet daher nicht automatisch, dass die elektronische Führung und Archivierung der Entgeltunterlagen durch den beauftragten Dienstleister übernommen wird.
Für die Durchführung der laufenden Lohnabrechnung stellt der Arbeitgeber dem jeweiligen Dienstleister die erforderlichen abrechnungsrelevanten Angaben und Unterlagen zur Verfügung. Unabhängig davon sollte klar geregelt sein, wo die aufbewahrungspflichtigen Entgeltunterlagen geführt werden und wer für deren vollständige und ordnungsgemäße Aufbewahrung verantwortlich ist.
Fazit: Nicht erst am 1. Januar 2027 mit der Umstellung beginnen
Der 1. Januar 2027 bringt nicht plötzlich eine vollkommen neue Digitalisierungspflicht.
Die elektronische Führung bestimmter Entgeltunterlagen ist bereits seit 2022 vorgesehen. Ende 2026 läuft jedoch die bisherige Möglichkeit aus, sich von dieser Verpflichtung befreien zu lassen.
Für Arbeitgeber ist deshalb jetzt der richtige Zeitpunkt, die eigenen Prozesse zu überprüfen.
Dabei geht es nicht nur darum, Papier durch PDF-Dateien zu ersetzen.
Entscheidend sind vor allem:
► vollständige Unterlagen
► eindeutige Zuordnung zum Beschäftigten
► getrennte Speicherung einzelner Dokumente
► geeignete Dateiformate
► nachvollziehbare Dateinamen
► eine strukturierte und dauerhaft verfügbare Ablage
Wer diese Punkte rechtzeitig organisiert, ist auf die verbindliche elektronische Führung ab 2027 gut vorbereitet.
Bleiben Sie auf dem Laufenden
Bleiben Sie informiert über aktuelle Entwicklungen in der Lohnabrechnung, Gehaltsprozessen und digitalen HR-Themen.
Im Bereich Aktuelles des LoBu Magazins veröffentlichen wir regelmäßig Hinweise zu gesetzlichen Änderungen, lohnrelevanten Anpassungen sowie Neuigkeiten rund um unser digitales Lohnbüro.
► Zum Bereich Aktuelles
► Zum Kontaktformular
Ein Beitrag aus dem LoBu Magazin – erstellt von LoBu Office, Ihrem digitalen Lohnbüro.
Hinweis:
Die Inhalte dieses Beitrags wurden mit größtmöglicher Sorgfalt erstellt und dienen ausschließlich der allgemeinen Information.
Eine Gewähr für die Vollständigkeit, Richtigkeit und Aktualität der bereitgestellten Informationen wird nicht übernommen.
Gesetzliche und sozialversicherungsrechtliche Regelungen können sich ändern und die Beurteilung kann je nach Einzelfall unterschiedlich ausfallen.
Der Beitrag ersetzt keine individuelle rechtliche oder steuerliche Beratung.